Domain krnx.de kaufen?
Wir ziehen mit dem Projekt
krnx.de um.
Sind Sie am Kauf der Domain
krnx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krnx.de kaufen?
Was ist der Unterschied zwischen Mode Management und Design Management?
Mode Management befasst sich mit der strategischen und operativen Führung von Modeunternehmen, einschließlich Aspekten wie Marketing, Vertrieb, Einkauf und Produktion. Design Management hingegen konzentriert sich auf die Organisation und Steuerung des Designprozesses, einschließlich der Entwicklung von Designstrategien, der Zusammenarbeit mit Designern und der Integration von Design in die Geschäftsstrategie. Während Mode Management eher auf die unternehmerische Seite der Modebranche abzielt, liegt der Fokus des Design Managements auf der kreativen und gestalterischen Komponente. **
Wie viel Sicherheit für Kredit?
Wie viel Sicherheit wird für den Kredit benötigt? Welche Art von Sicherheiten akzeptiert die Bank? Gibt es alternative Möglichkeiten, um die Sicherheit für den Kredit zu gewährleisten? Wie wirkt sich die Höhe der Sicherheit auf die Zinssätze und Konditionen des Kredits aus? Ist es möglich, die Sicherheiten im Laufe der Zeit anzupassen oder zu erweitern? **


Ähnliche Suchbegriffe für Kredit-Management
Top-Angebote
Produkte zum Begriff Kredit-Management:
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Business Continuity Management, Fachbücher von BSI - Bundesamt für Sicherheit in der InformationstechnikUnabhängig von Ausrichtung und Grösse sehen sich Unternehmen, Behörden und Organisationen immer grösserem Druck ausgesetzt, effizient und kontinuierlich Leistung zu erbringen. Faktoren wie der globale Wettbewerb und die Digitalisierung verstärken den wachsenden Leistungsdruck. Auf der anderen Seite steigen Risiken: Ausfälle durch Cyberangriffe oder extreme Naturereignisse können schnell existenzbedrohende Ausmasse annehmen. Ressourcen, um solche Ausfälle abzufedern, sind kaum mehr vorhanden. Die Planung und Einrichtung eines auf das Unternehmen zugeschnittenen Notfallmanagements ist jedoch keine leichte Aufgabe. Hier fehlt häufig Know-how und das notwendige Handwerkszeug. Im IT-Grundschutz ist das Thema Business Continuity Management bereits seit Jahren fest verankert. Der BSI-Standard 100-4 (2009) zum Notfallmanagement bot bereits eine etablierte Hilfestellung. Der jetzt vorliegende BSI-Standard 200-4 berücksichtigt die aktuellen Entwicklungen in den Bereichen BCM, Notfallmanagement und IT-Krisenmanagement sowie die Aktualisierung der BSI-Standards zur Informationssicherheit. Er bietet so eine unverzichtbare Hilfestellung für die erfolgreiche Vorbereitung auf Notfälle im Unternehmensumfeld.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel Kredit ohne Sicherheit?
Wie viel Kredit ohne Sicherheit kann ich erhalten? Die Höhe des Kredits ohne Sicherheit hängt von verschiedenen Faktoren ab, wie z.B. Ihrer Bonität, Ihrem Einkommen und Ihrer Kreditwürdigkeit. Es ist wichtig, dass Sie Ihre finanzielle Situation sorgfältig prüfen, bevor Sie einen Kredit ohne Sicherheit beantragen. Zudem sollten Sie sich über die Konditionen und Zinsen des Kredits informieren, um sicherzustellen, dass Sie die Rückzahlung stemmen können. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um den besten Kredit ohne Sicherheit für Ihre Bedürfnisse zu finden. **
-
Was gilt als Sicherheit bei Kredit?
Was gilt als Sicherheit bei Kredit? Sicherheiten bei Krediten sind Vermögenswerte oder Garantien, die Kreditnehmer bereitstellen, um das Risiko für den Kreditgeber zu verringern. Typische Sicherheiten sind Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften. Sie dienen als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommen kann. Die Art und Höhe der Sicherheiten können je nach Kreditgeber und Kreditart variieren. Sie spielen eine wichtige Rolle bei der Kreditvergabe und beeinflussen oft die Konditionen des Kredits. **
-
Wie kann ein effektives DNS-Management die Geschwindigkeit und Sicherheit meiner Webseite verbessern?
Ein effektives DNS-Management kann die Geschwindigkeit Ihrer Webseite verbessern, indem es die Auflösungszeiten optimiert und die Latenz reduziert. Zudem kann es die Sicherheit erhöhen, indem es vor DDoS-Angriffen schützt und die Integrität der DNS-Daten sicherstellt. Durch regelmäßige Überwachung und Aktualisierung des DNS-Managements können potenzielle Probleme frühzeitig erkannt und behoben werden, was die Gesamtleistung Ihrer Webseite verbessert. **
-
Wie können Content-Management-Systeme dabei helfen, die Inhalte einer Webseite effizient zu verwalten und zu pflegen?
Content-Management-Systeme ermöglichen es, Inhalte einfach zu erstellen, zu bearbeiten und zu veröffentlichen. Sie bieten eine übersichtliche Struktur, um Inhalte zu organisieren und zu kategorisieren. Durch die Verwendung von Templates und Plugins können Inhalte schnell und einfach angepasst und erweitert werden. **


Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **
Top-Angebote
Produkte zum Begriff Kredit-Management:
-
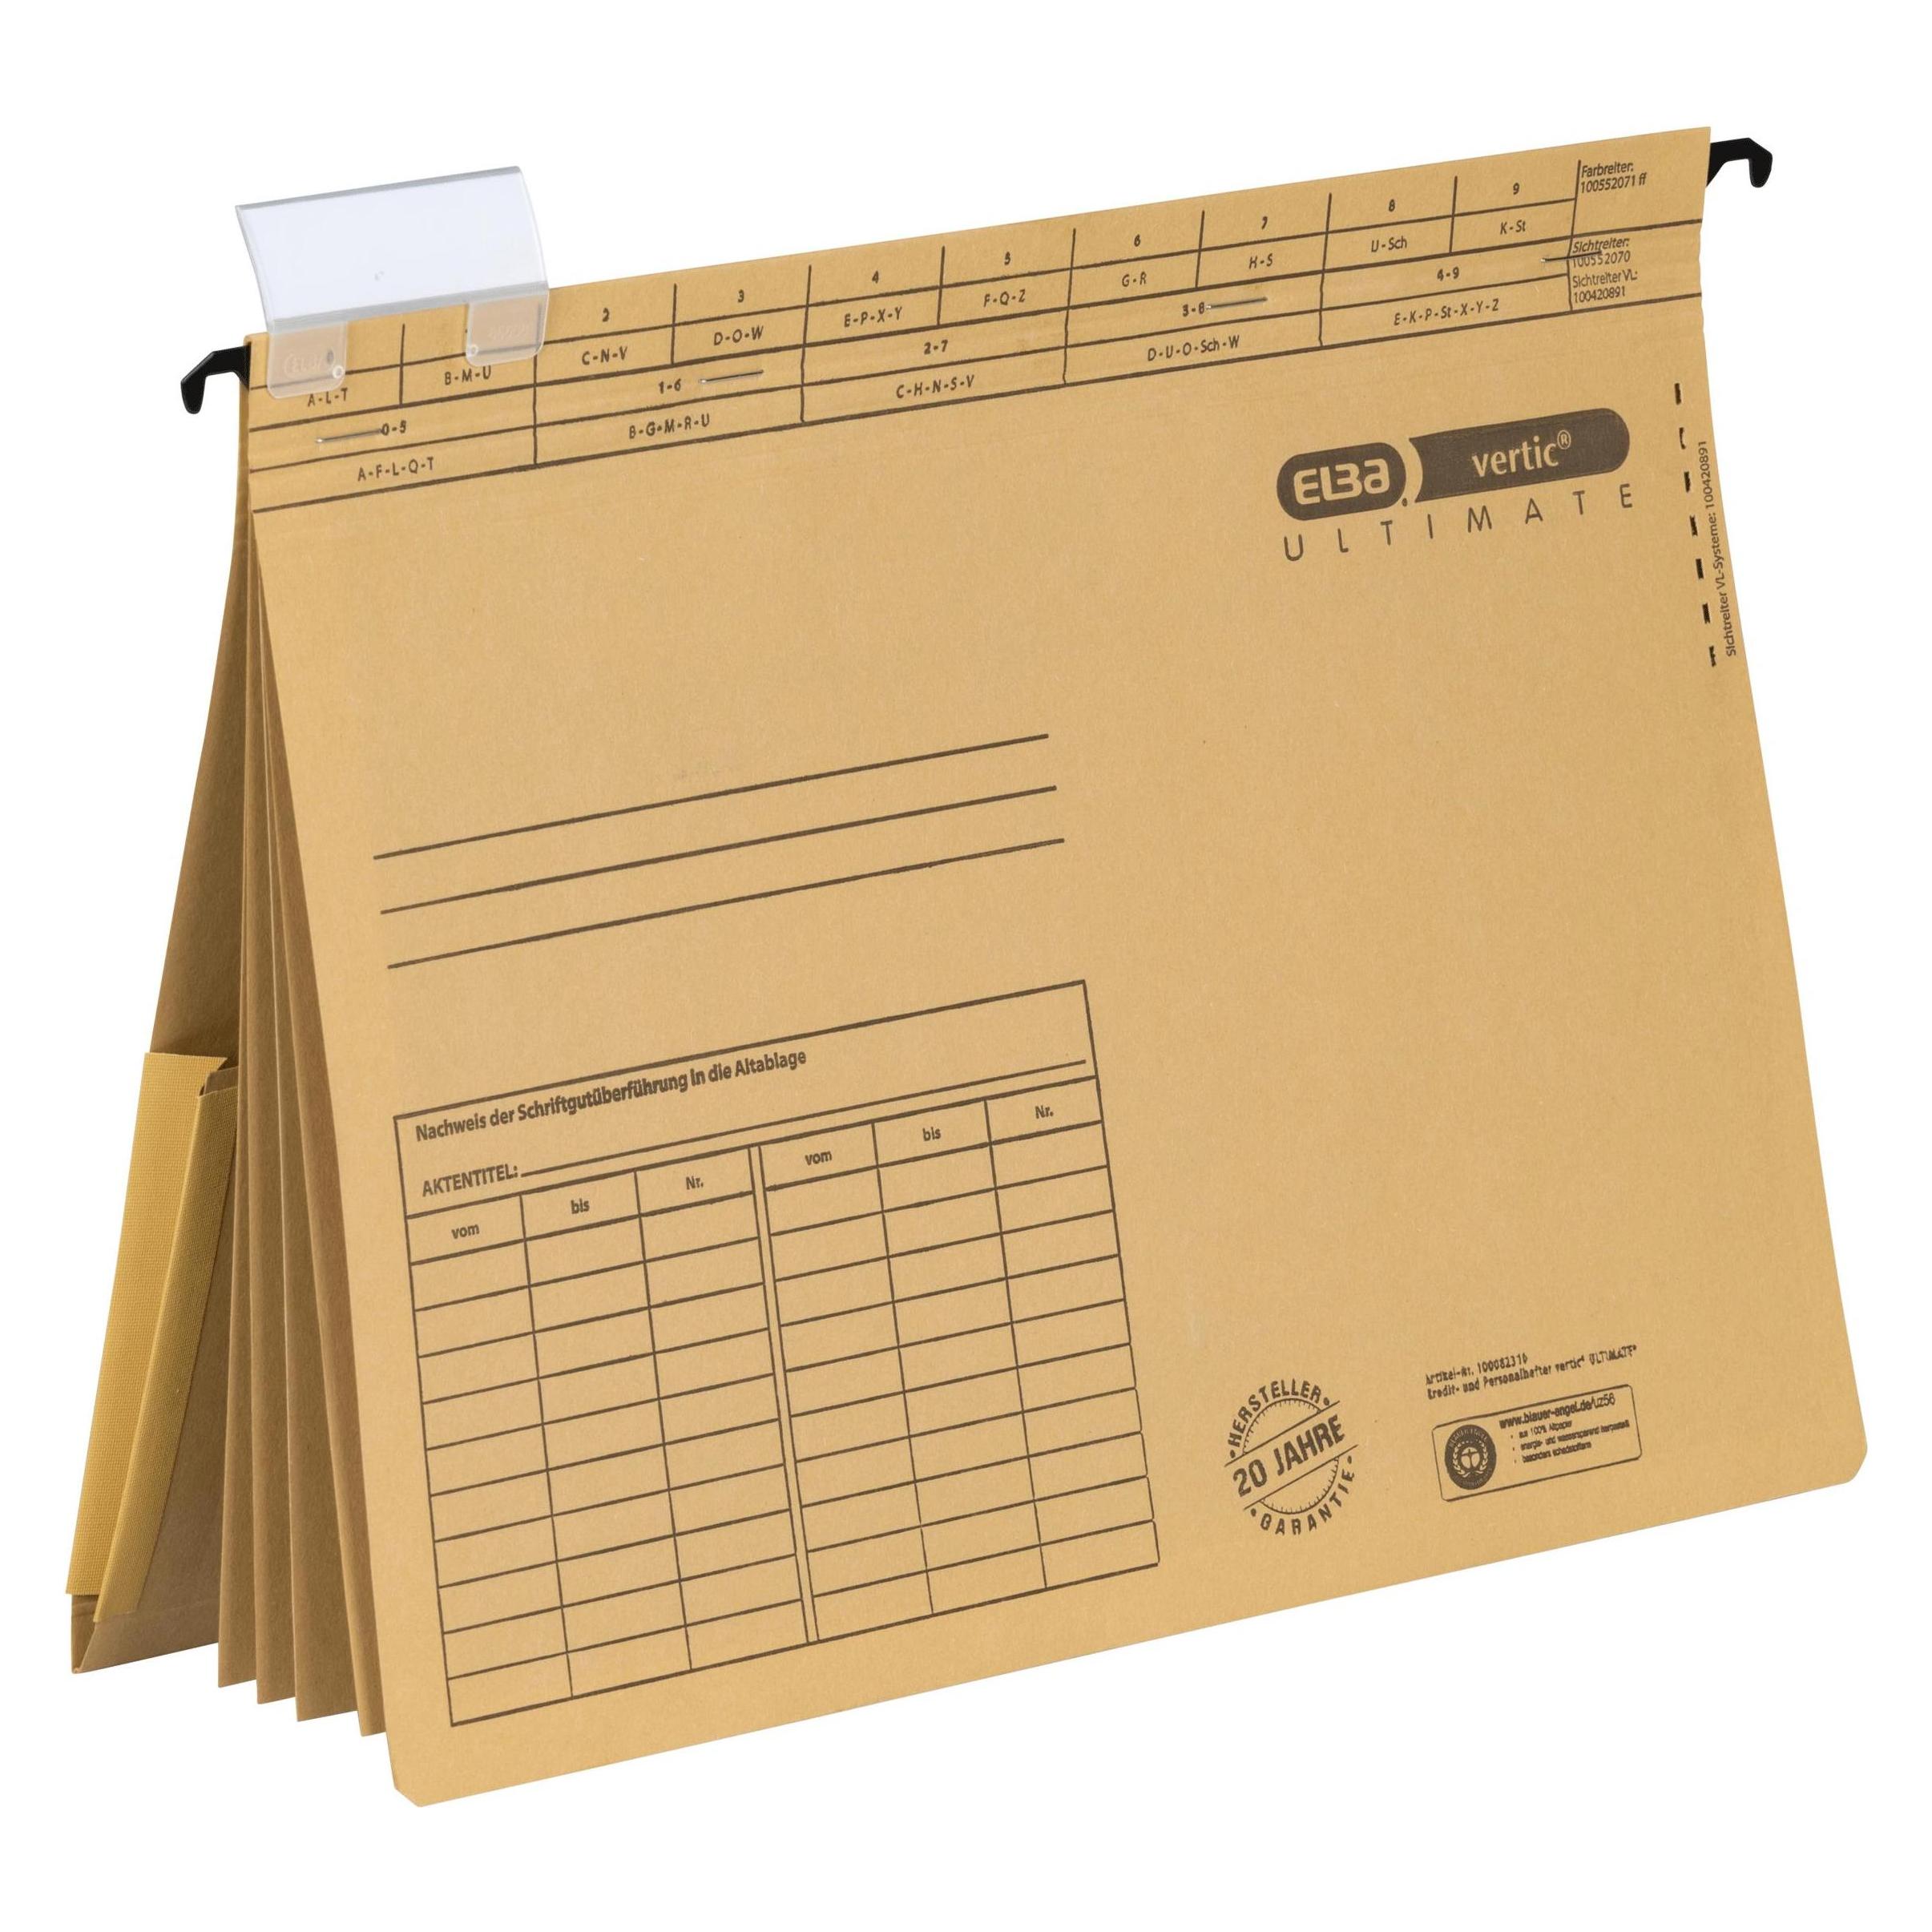
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Mode Management und Design Management?
Mode Management befasst sich mit der strategischen und operativen Führung von Modeunternehmen, einschließlich Aspekten wie Marketing, Vertrieb, Einkauf und Produktion. Design Management hingegen konzentriert sich auf die Organisation und Steuerung des Designprozesses, einschließlich der Entwicklung von Designstrategien, der Zusammenarbeit mit Designern und der Integration von Design in die Geschäftsstrategie. Während Mode Management eher auf die unternehmerische Seite der Modebranche abzielt, liegt der Fokus des Design Managements auf der kreativen und gestalterischen Komponente. **
-
Wie viel Sicherheit für Kredit?
Wie viel Sicherheit wird für den Kredit benötigt? Welche Art von Sicherheiten akzeptiert die Bank? Gibt es alternative Möglichkeiten, um die Sicherheit für den Kredit zu gewährleisten? Wie wirkt sich die Höhe der Sicherheit auf die Zinssätze und Konditionen des Kredits aus? Ist es möglich, die Sicherheiten im Laufe der Zeit anzupassen oder zu erweitern? **
-
Wie viel Kredit ohne Sicherheit?
Wie viel Kredit ohne Sicherheit kann ich erhalten? Die Höhe des Kredits ohne Sicherheit hängt von verschiedenen Faktoren ab, wie z.B. Ihrer Bonität, Ihrem Einkommen und Ihrer Kreditwürdigkeit. Es ist wichtig, dass Sie Ihre finanzielle Situation sorgfältig prüfen, bevor Sie einen Kredit ohne Sicherheit beantragen. Zudem sollten Sie sich über die Konditionen und Zinsen des Kredits informieren, um sicherzustellen, dass Sie die Rückzahlung stemmen können. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um den besten Kredit ohne Sicherheit für Ihre Bedürfnisse zu finden. **
-
Was gilt als Sicherheit bei Kredit?
Was gilt als Sicherheit bei Kredit? Sicherheiten bei Krediten sind Vermögenswerte oder Garantien, die Kreditnehmer bereitstellen, um das Risiko für den Kreditgeber zu verringern. Typische Sicherheiten sind Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften. Sie dienen als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommen kann. Die Art und Höhe der Sicherheiten können je nach Kreditgeber und Kreditart variieren. Sie spielen eine wichtige Rolle bei der Kreditvergabe und beeinflussen oft die Konditionen des Kredits. **
Ähnliche Suchbegriffe für Kredit-Management
-
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Business Continuity Management, Fachbücher von BSI - Bundesamt für Sicherheit in der InformationstechnikUnabhängig von Ausrichtung und Grösse sehen sich Unternehmen, Behörden und Organisationen immer grösserem Druck ausgesetzt, effizient und kontinuierlich Leistung zu erbringen. Faktoren wie der globale Wettbewerb und die Digitalisierung verstärken den wachsenden Leistungsdruck. Auf der anderen Seite steigen Risiken: Ausfälle durch Cyberangriffe oder extreme Naturereignisse können schnell existenzbedrohende Ausmasse annehmen. Ressourcen, um solche Ausfälle abzufedern, sind kaum mehr vorhanden. Die Planung und Einrichtung eines auf das Unternehmen zugeschnittenen Notfallmanagements ist jedoch keine leichte Aufgabe. Hier fehlt häufig Know-how und das notwendige Handwerkszeug. Im IT-Grundschutz ist das Thema Business Continuity Management bereits seit Jahren fest verankert. Der BSI-Standard 100-4 (2009) zum Notfallmanagement bot bereits eine etablierte Hilfestellung. Der jetzt vorliegende BSI-Standard 200-4 berücksichtigt die aktuellen Entwicklungen in den Bereichen BCM, Notfallmanagement und IT-Krisenmanagement sowie die Aktualisierung der BSI-Standards zur Informationssicherheit. Er bietet so eine unverzichtbare Hilfestellung für die erfolgreiche Vorbereitung auf Notfälle im Unternehmensumfeld.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein effektives DNS-Management die Geschwindigkeit und Sicherheit meiner Webseite verbessern?
Ein effektives DNS-Management kann die Geschwindigkeit Ihrer Webseite verbessern, indem es die Auflösungszeiten optimiert und die Latenz reduziert. Zudem kann es die Sicherheit erhöhen, indem es vor DDoS-Angriffen schützt und die Integrität der DNS-Daten sicherstellt. Durch regelmäßige Überwachung und Aktualisierung des DNS-Managements können potenzielle Probleme frühzeitig erkannt und behoben werden, was die Gesamtleistung Ihrer Webseite verbessert. **
-
Wie können Content-Management-Systeme dabei helfen, die Inhalte einer Webseite effizient zu verwalten und zu pflegen?
Content-Management-Systeme ermöglichen es, Inhalte einfach zu erstellen, zu bearbeiten und zu veröffentlichen. Sie bieten eine übersichtliche Struktur, um Inhalte zu organisieren und zu kategorisieren. Durch die Verwendung von Templates und Plugins können Inhalte schnell und einfach angepasst und erweitert werden. **
-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.